
曼聯(lián)2025-26財年:工資總額下降、營收創(chuàng)紀錄,但連續(xù)第七年虧損
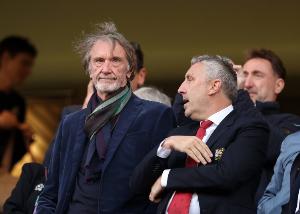
24直播網(wǎng)09月24日訊 TA分析了曼聯(lián)2025-26財年情況,總體來說:工資總額下降、營收創(chuàng)紀錄,但連續(xù)第七年虧損。
曼聯(lián)在2025-26賽季英超排名第三,而與此同時俱樂部工資總額降至六年低點,俱樂部最新公布的數(shù)據(jù)顯示。
曼聯(lián)周三公布了2025-26財年全年財務(wù)數(shù)據(jù),顯示俱樂部工資總額為3.02億英鎊。這較上年下降1130萬英鎊(4%),也是俱樂部自受新冠疫情影響的2019-20賽季以來的最低水平。
甚至在其他英格蘭俱樂部公布2025-26財年數(shù)據(jù)之前,曼聯(lián)工資總額的下降就已經(jīng)與更廣泛的足球趨勢背道而馳,并使其在薪資支出上遠低于一些主要國內(nèi)競爭對手。
自吉姆·拉特克利夫爵士于2024年2月收購俱樂部少數(shù)股權(quán)以來,老特拉福德的財務(wù)狀況一直是熱門話題,而最新數(shù)據(jù)描繪出一家仍在經(jīng)歷轉(zhuǎn)型的俱樂部。
工資總額下降促進了基礎(chǔ)表現(xiàn)的改善,即使是在曼聯(lián)沒有歐冠可踢的一年——減少的賽程負擔無疑幫助邁克爾·卡里克麾下的球員取得了比2024-25賽季第15名好得多的國內(nèi)排名。
上賽季,在計入任何球員出售前的運營虧損為1600萬英鎊,這是這一特定虧損連續(xù)第二年減半;兩年前為5900萬英鎊,而且那還是參加歐冠的年份。4690萬英鎊的球員利潤,主要來自將亞歷杭德羅·加納喬出售給切爾西,使曼聯(lián)的息稅前利潤(EBIT)達到2260萬英鎊,實現(xiàn)盈利,這是自疫情前以來EBIT首次為正。
這正是拉特克利夫自入主俱樂部以來一直尋求實現(xiàn)的轉(zhuǎn)機的一個明確跡象,盡管整體盈利仍然遙不可及,而原因也不會令人意外。受俱樂部巨額債務(wù)推動,上賽季凈融資成本總計6960萬英鎊,抹去了息稅前利潤盈余,并導(dǎo)致最終虧損4300萬英鎊,較上年惡化990萬英鎊。這是曼聯(lián)連續(xù)第七年虧損;自2019年以來,累計虧損已接近4.5億英鎊。
曼聯(lián)的債務(wù)
近年來,債務(wù)狀況日益多變,與少數(shù)股東英力士頻繁的再融資活動如出一轍。自2024年以來,曼聯(lián)越來越多地動用短期循環(huán)信貸額度(RCF),利用借款來改善比老特拉福德歷史上更為緊張的現(xiàn)金狀況。
今年6月,曼聯(lián)對其最大一批長期債務(wù)進行了再融資——也就是許多球迷口中的“格雷澤債務(wù)”——這筆債務(wù)最初出現(xiàn)在俱樂部賬面上,是在2005年格雷澤家族杠桿收購之后。
由于4.25億美元(3.2億英鎊)的高級擔保票據(jù)將于2027年6月到期,曼聯(lián)對該部分債務(wù)進行了重組并增加了規(guī)模,以5.36%的較高年利率借入5.5億美元(4.15億英鎊)貸款(此前4.25億美元票據(jù)的票息為3.79%)。這將使該特定批次的年度利息成本增加約1330萬美元(按當前匯率約合1000萬英鎊)。
曼聯(lián)還持有另外2.25億美元(1.7億英鎊)的定期貸款,將于2029年8月到期,不過對較大一部分債務(wù)進行再融資確實使他們的循環(huán)信貸額度使用量得以減少。該額度允許借款最多4億英鎊,并在2025年底達到2.9億英鎊的提款高點。此后,曼聯(lián)已償還1.8億英鎊,使這些短期借款在6月底降至1.1億英鎊。
此后可能還進行了更多操作,因為周三的公告僅包含主要數(shù)據(jù)。完整財務(wù)報表將在未來幾天內(nèi)公布。
這些報表也將讓人們更深入了解那6960萬英鎊的凈利息成本,正是它粉碎了任何恢復(fù)盈利的希望。不過值得注意的是,與球員轉(zhuǎn)會分期付款和匯率變動相關(guān)的會計調(diào)整,使這一沖擊超出了對俱樂部的實際現(xiàn)金影響。實際現(xiàn)金影響較低,為4400萬英鎊,但仍然相當可觀:曼聯(lián)為其各項債務(wù)凈支付了3680萬英鎊,此外還支付了720萬英鎊的“債務(wù)發(fā)行”成本,主要來自那些高級票據(jù)的再融資。
截至2026年6月底,曼聯(lián)的金融債務(wù)總額為6.89億英鎊,較上年增加5200萬英鎊。
營收創(chuàng)紀錄
債務(wù)或許抑制了任何恢復(fù)盈利的可能,但在營收頂線上,曼聯(lián)即便在沒有歐戰(zhàn)、也沒有訓(xùn)練服贊助商的一年里,仍成功實現(xiàn)了營收增長。這種增長完全歸功于場上表現(xiàn),聯(lián)賽第三名意味著排名提升了12位。據(jù)估計,英超上賽季向參賽俱樂部多分配了3億英鎊獎金,曼聯(lián)分得略超1.9億英鎊,較2024-25賽季增加5500萬英鎊。這足以抵消因無緣歐戰(zhàn)而損失的收入,轉(zhuǎn)播收入也增加了3370萬英鎊(19%)。
這意味著總營收達到俱樂部創(chuàng)紀錄的6.776億英鎊,盡管比賽日收入(減少640萬英鎊)和更明顯的商業(yè)收入(減少1610萬英鎊)均出現(xiàn)下滑。商業(yè)收入下降在很大程度上是因為曼聯(lián)沒有替換Tezos作為訓(xùn)練服贊助商(Betway此后已填補空缺),不過無緣歐冠也讓俱樂部與阿迪達斯的球衣贊助協(xié)議減少了1000萬英鎊。
盡管后者如此,零售和商品銷售收入在這一年實際上增加了1190萬英鎊(8%),曼聯(lián)受益于其內(nèi)部電商模式全年運營(2024-25賽季僅運營了12個月中的10個月),以及他們錄得了一筆與該模式條款相關(guān)的一次性抵免。
重返歐戰(zhàn)將使這些收入來源在2026-27賽季全面反彈,曼聯(lián)預(yù)計本賽季將再創(chuàng)營收紀錄,預(yù)測將大幅提升至7.4億至7.6億英鎊。《The Athletic》估計,僅獲得歐冠資格所帶來的獎金就將為俱樂部額外帶來4500萬英鎊,而通過在揭幕戰(zhàn)擊敗阿塞拜疆冠軍薩巴赫,已經(jīng)又賺取了180萬英鎊。
工資下降,攤銷成本上升
隨著營收上升、工資下降,運營表現(xiàn)隨之改善,自然,曼聯(lián)的工資與營收之比也下降了。這一指標在老特拉福德長期以來一直健康,但上賽季降至44.6%,創(chuàng)下18年新低;自2008-09賽季以來,曼聯(lián)的工資從未在俱樂部收入中占據(jù)更小的比例。
這反映了拉特克利夫治下更廣泛的人員削減,但也反映了球員成本的下降——當然是相對于同行而言。連續(xù)第二年無緣歐戰(zhàn)使獎金保持在低位,而馬庫斯·拉什福德租借加盟巴塞羅那,實際上已完全覆蓋甚至超過了工資總額1130萬英鎊的整體降幅。
然而,這一降幅被約1500萬英鎊的轉(zhuǎn)會費攤銷成本上升所抵消,反映了去年在本杰明·塞斯科、布萊恩·姆貝烏莫和馬特烏斯·庫尼亞等人身上的支出。曼聯(lián)與切爾西一道,成為迄今為止僅有的兩家年度攤銷費用超過2億英鎊的俱樂部,這源于拉特克利夫執(zhí)掌前18個月的大手筆轉(zhuǎn)會支出。
即使其他英格蘭俱樂部尚未公布2025-26財年財務(wù)數(shù)據(jù),曼聯(lián)的工資總額與幾家國內(nèi)競爭對手相比也相形見絀。根據(jù)2024-25財年數(shù)據(jù),與其他俱樂部的差距十分明顯:阿森納當時的工資總額比曼聯(lián)一年后的水平高出4700萬英鎊,切爾西高出7400萬英鎊。與利物浦(高出1.28億英鎊)和曼城(高出1.68億英鎊)的差距均達到九位數(shù)。
聯(lián)賽第三名相對于曼聯(lián)的工資總額而言屬于超常發(fā)揮,不過本賽季開局表現(xiàn)平平,讓人懷疑這種超常表現(xiàn)究竟會成為趨勢,還是僅僅是一次異常。
無論如何,拉什福德的回歸以及歐足聯(lián)頂級賽事的重返,應(yīng)會在本賽季扭轉(zhuǎn)工資下降的趨勢,這或許也解釋了為何即便預(yù)計營收將改善6000萬至8000萬英鎊,曼聯(lián)仍不確定調(diào)整后EBITDA(運營現(xiàn)金流的代理指標)能否超過去年創(chuàng)紀錄的2.164億英鎊。
曼聯(lián)的現(xiàn)金狀況
上賽季最后一個季度,最終利潤的一項重大改善得益于AC米蘭在6月中旬聘請魯本·阿莫林。阿莫林于1月被曼聯(lián)解雇,觸發(fā)了這位葡萄牙人及其教練組最高1670萬英鎊的遣散費。AC米蘭在他離開老特拉福德僅五個月后就聘請了阿莫林,這幾乎將曼聯(lián)應(yīng)付給他的金額減半,為俱樂部節(jié)省了850萬英鎊。這意味著總體“特殊”成本較2024-25財年減少了超過2800萬英鎊。
這減少了未來的現(xiàn)金流出,考慮到曼聯(lián)近年來的主要擔憂一直是流動性緊張,這一點很有幫助。上賽季這方面有所改善,但問題遠未解決。截至6月底,俱樂部的現(xiàn)金余額為6720萬英鎊,創(chuàng)下13年新低,遠低于疫情爆發(fā)前俱樂部持有的3億英鎊現(xiàn)金儲備。
曼聯(lián)的自由現(xiàn)金流
曼聯(lián)的自由現(xiàn)金流——即覆蓋運營成本、資本支出(如轉(zhuǎn)會支出)和利息支付后產(chǎn)生的現(xiàn)金——仍為負5800萬英鎊,但較一年前高達2.02億英鎊的赤字已大幅改善。
事實上,若不是賽季末有一些大額支出,俱樂部的自由現(xiàn)金流本會四年來首次轉(zhuǎn)正。曼聯(lián)在6月花費6350萬英鎊購買了老特拉福德西北方向25英畝的土地,該地塊計劃用于建造一座可容納10萬人的新主場。
無疑,有人會將這筆付款與許多球迷眼中令人沮喪的轉(zhuǎn)會窗口聯(lián)系起來,但這里值得強調(diào)的是,曼聯(lián)無法像某些富有的同行(包括曼城和巴黎圣日耳曼近期的建設(shè)項目)那樣,動用老板的雄厚財力來為基礎(chǔ)設(shè)施付款。拉特克利夫兩年半前入主時注入的2.385億英鎊,推動了超過6000萬英鎊的卡靈頓訓(xùn)練基地改造,但預(yù)計現(xiàn)有所有權(quán)集團不會再注入更多現(xiàn)金。
購買新球場土地的資金,來自那些再融資并擴大規(guī)模的高級擔保票據(jù)所帶來的現(xiàn)金流入;不過即便沒有這筆流入,曼聯(lián)在計入所有支出后的自由現(xiàn)金流生成也會處于數(shù)百萬英鎊的低位。
接下來會怎樣?
大多數(shù)英超俱樂部都呈現(xiàn)負自由現(xiàn)金流,但很少有俱樂部像曼聯(lián)這樣,是由于持續(xù)高企的利息成本所致——這已成為老特拉福德二十多年來的日常現(xiàn)實,而且鑒于再融資是在更高利率下進行的,利息成本可能還會進一步上升。曼聯(lián)繼續(xù)動用多少循環(huán)信貸額度,最終將決定其融資負債會攀升到多高。
競技表現(xiàn)同樣如此。
自拉特克利夫入主以來,俱樂部明顯在推動削減他認為多余的部分,并讓場上表現(xiàn)與場下表現(xiàn)更加緊密地匹配。隨著大幅削減已經(jīng)實施、外部融資被嚴重依賴,這種匹配度逐年增強,而現(xiàn)在可以清楚看到,場上表現(xiàn)走上正軌將推動曼聯(lián)重新回到俱樂部長期以來引以為傲的財務(wù)健康狀態(tài)。債務(wù)上升了,利息也上升了,但基礎(chǔ)表現(xiàn)正在改善,而在歐冠中走得更遠將大有幫助。
但即便足球表現(xiàn)有所改善,看起來也不穩(wěn)固,不能指望。
工資仍然是成功最大的關(guān)聯(lián)指標,盡管曼聯(lián)上賽季逆勢而行,但已經(jīng)有跡象表明,一旦歐戰(zhàn)帶來的額外壓力顯現(xiàn),他們將難以在各條戰(zhàn)線有效競爭。歐戰(zhàn)收入的改善可能會被國內(nèi)獎金的下降所抵消。同行的工資支出遠高于曼聯(lián),而表現(xiàn)通常也反映了這一點。
債務(wù)繼續(xù)投下長長的陰影,仍有大額轉(zhuǎn)會費分期付款待支付(再次說明,這些要等到本周晚些時候完整賬目公布后才會明確),加上一座世界級新球場的融資方案仍有待敲定,圍繞曼聯(lián)財務(wù)的懸念遠未結(jié)束。
相關(guān)直播
比賽中
瑞青超南
布羅馬博亞納U21

3
:
0

IFK諾科平U21
比賽中
國際友誼賽
蘇格蘭U19
0
:
0
芬蘭U19
比賽中
日聯(lián)
群馬雷鶴
76
:
74
千葉阿爾提里
比賽中
麒麟挑戰(zhàn)杯
日本

3
:
1

烏拉圭
比賽中
亞運女籃
日本女籃
86
:
29
泰國女籃


